الباحثة شذا خليل*
لم تعد الحروب وحدها مسؤولة عن إحداث الصدمات الاقتصادية الكبرى، فقد أصبحت احتمالات اندلاعها قادرة على التأثير في الأسواق قبل إطلاق أي مواجهة عسكرية جديدة. ويبرز التوتر الأمريكي–الإيراني مثالاً على ذلك، حيث يمكن لاستمرار الحشد العسكري والعقوبات الاقتصادية وعدم اليقين بشأن مستقبل مضيق هرمز أن يفرض تكاليف متزايدة على التجارة والاستثمار والنمو العالمي.
اقتصاد عدم اليقين: تكلفة الخوف قبل الحرب
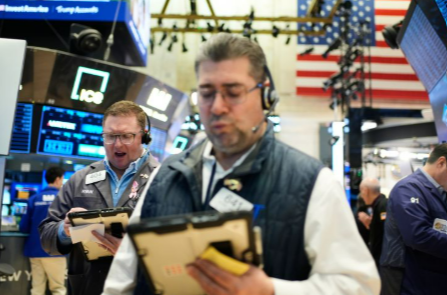
تتحرك الأسواق المالية وفق التوقعات بقدر ما تتحرك وفق الأحداث الفعلية. فعندما ترتفع احتمالات المواجهة العسكرية، تبدأ الشركات والمستثمرون بإعادة تقييم المخاطر، حتى إذا لم تتوقف حركة التجارة بالكامل.
وقد يؤدي ذلك إلى ارتفاع تكاليف التأمين البحري، وزيادة الاحتفاظ بالمخزونات الاستراتيجية، وتأجيل الاستثمارات طويلة الأجل. وهكذا يتحول عدم اليقين السياسي إلى تكلفة اقتصادية حقيقية.
مضيق هرمز: من أمن الطاقة إلى أمن الأسعار
لا تقتصر أهمية مضيق هرمز على مرور النفط، بل تمتد إلى تأثيره غير المباشر في تكلفة الإنتاج العالمي. فارتفاع أسعار الطاقة، إذا حدث واستمر، قد ينتقل إلى قطاعات النقل والصناعة والزراعة، ثم إلى المستهلك النهائي.
وتبرز هنا مشكلة اقتصادية مزدوجة: ارتفاع تكاليف المعيشة من جهة، وتراجع قدرة الشركات على التوسع والتوظيف من جهة أخرى.
العقوبات وإعادة توزيع المكاسب والخسائر
قد تدفع العقوبات والحصار التجاري الشركات إلى البحث عن أسواق وموردين وطرق نقل بديلة. لكن إعادة تشكيل سلاسل الإمداد ليست عملية مجانية؛ إذ تتطلب استثمارات إضافية، واتفاقيات جديدة، وقد تؤدي إلى ارتفاع تكاليف المعاملات التجارية.
وفي المقابل، قد تستفيد بعض الدول المصدرة للطاقة أو المراكز اللوجستية البديلة من تحولات التجارة العالمية، بينما تواجه الدول المستوردة للطاقة ضغوطاً أكبر على ميزانياتها وموازينها التجارية.
توقعات اقتصادية: أربعة تحولات محتملة
أولاً: استمرار التوتر دون حرب واسعة
قد يصبح عدم الاستقرار حالة اقتصادية طويلة الأمد، بحيث تتكيف الشركات مع تكاليف أعلى للتأمين والنقل بدلاً من انتظار تسوية سياسية سريعة. وفي هذه الحالة، يمكن أن يستمر الضغط على الاستثمار حتى مع غياب تصعيد عسكري جديد.
ثانياً: تسوية سياسية جزئية
قد يؤدي تخفيف القيود على الملاحة والتجارة إلى انخفاض تدريجي في علاوات المخاطر. غير أن عودة ثقة المستثمرين قد تكون أبطأ من تراجع التوتر العسكري، خصوصاً إذا بقي احتمال تجدد الأزمة قائماً.
ثالثاً: تصعيد اقتصادي دون مواجهة عسكرية شاملة
قد تتوسع أدوات الضغط المالي والتجاري، مما يدفع بعض الدول إلى تطوير أنظمة دفع وشراكات تجارية بديلة. وإذا استمر هذا الاتجاه، فقد يساهم في زيادة التجزؤ الاقتصادي العالمي وتقليل كفاءة التجارة الدولية.
رابعاً: تسارع الاستثمار في أمن الطاقة
من المحتمل أن تدفع المخاطر المتكررة الدول المستوردة للطاقة إلى تنويع مصادر الإمداد، وزيادة التخزين الاستراتيجي، والاستثمار في الطاقة المتجددة والبنية التحتية البديلة. وقد يمثل هذا التحول أحد الآثار الاقتصادية طويلة الأجل للأزمة.
الخاتمة: هل تصبح المخاطر الجيوسياسية تكلفة دائمة؟
قد لا يكون السؤال الاقتصادي الأهم هو موعد اندلاع مواجهة جديدة، بل المدة التي تستطيع خلالها الأسواق تحمل حالة عدم اليقين.
فإذا استمر التوتر، قد يتحول الإنفاق على إدارة المخاطر من إجراء مؤقت إلى عنصر دائم في تكاليف التجارة والإنتاج. وعندها لن تقتصر نتائج الأزمة على أسعار النفط، بل قد تمتد إلى قرارات الاستثمار، وتنافسية الاقتصادات، ومستقبل أمن الطاقة العالمي.
إن التحدي الاقتصادي الحقيقي لا يكمن فقط في تجنب الحرب، بل في منع تحول الخوف منها إلى عبء دائم على الاقتصاد العالمي.